هزینه معامله، بیشتر از عددی است که کنار سفارش می بینید
کارمزد واقعی معاملات ارز دیجیتال فقط نرخ خرید و فروش نیست؛ برای محاسبه هزینه واقعی معامله، باید کارمزد ورود و خروج، فاندینگ پرداختی یا دریافتی، اختلاف قیمت اجرا و هزینه تامین و انتقال سرمایه را بررسی کنید. البته همه این موارد «کارمزد صرافی» نیستند. بعضی پرداخت مستقیم هستند و بعضی، مانند اسپرد و اسلیپیج، از طریق قیمت اجرا بر نتیجه معامله اثر می گذارند.
ممکن است یک صرافی نرخ معاملاتی پایین تری داشته باشد، اما سفارش شما را با قیمت نامناسب تری اجرا کند. در مقایسه صرافی ها، نرخ کارمزد زمانی معنا دارد که نوع سفارش، اندازه معامله، شرایط حساب و مسیر برداشت را هم مشخص کنید.
در این راهنما، روش محاسبه را با مثال های عددی توضیح می دهیم. تمام نرخ های مثال ها فرضی هستند و به صرافی مشخصی تعلق ندارند. هدف این است که هزینه معامله خود را از روی سوابق حساب محاسبه کنید و علت اختلاف آن با نرخ اعلامی را بفهمید.
مسیر سرمایه را دنبال کنید | هزینه از کجا شروع می شود؟
برای محاسبه کارمزد واقعی معاملات ارز دیجیتال، مسیر سرمایه را از تامین موجودی تا برداشت بررسی کنید. با این حال، همه اجزا کارمزد صرافی نیستند. کارمزد اجرا، هزینه مستقیم خدمت است. اسلیپیج به اختلاف قیمت مورد انتظار و قیمت واقعی مربوط می شود. فاندینگ نیز ممکن است برای شما هزینه یا درآمد ایجاد کند.
| جزء هزینه | مبنای محاسبه | زمان اثرگذاری |
|---|---|---|
| کارمزد سفارش گذار و سفارش بردار | ارزش یا مقدار اجرای سفارش، طبق قواعد بازار | هنگام خرید، فروش، باز کردن یا بستن پوزیشن |
| فاندینگ | ارزش پوزیشن و نرخ هر نوبت تسویه | زمان تسویه قرارداد دائمی |
| فاصله قیمت خرید و فروش | اختلاف بهترین قیمت خرید و فروش | هنگام عبور سفارش از این فاصله |
| اسلیپیج | اختلاف قیمت مرجع و میانگین قیمت اجرا | هنگام اجرای سفارش |
| هزینه تامین موجودی | مبلغ پرداخت، تبدیل یا انتقال | هنگام ورود سرمایه |
| هزینه برداشت | دارایی، شبکه و قواعد مبدا | هنگام خروج سرمایه |
| تخفیف و کش بک | کارمزد واجد شرایط و قواعد طرح | هنگام کسر کارمزد یا بازگشت بخشی از آن |
کارمزد صفر، هزینه صفر را تضمین نمی کند. ممکن است پلتفرم بابت تبدیل کارمزد جدا نگیرد، اما قیمت پیشنهادی آن با قیمت بازار تفاوت داشته باشد.
برای نمونه، راهنمای رسمی کراکن توضیح می دهد که هزینه خرید فوری می تواند شامل کارمزد نمایان و اختلاف قیمت داخل نرخ پیشنهادی باشد. بنابراین خرید فوری را صرفا بر اساس عدد کارمزد با معامله در دفتر سفارش مقایسه نکنید.
نقش سفارش در نقدشوندگی، نرخ کارمزد را تعیین می کند
وقتی سفارش شما در دفتر معاملات منتظر می ماند، به عمق بازار اضافه می کند و نقش سفارش گذار یا میکر را دارد. در مقابل، اجرای فوری با پیشنهادهای موجود، نقدشوندگی را مصرف می کند و نقش سفارش بردار یا تیکر را به معامله شما می دهد.
در دفتر سفارش، قیمت و حجم سفارش های خرید و فروش مشخص می کنند که سفارش جدید منتظر می ماند یا بلافاصله معامله می کند.
فرض کنید بهترین قیمت فروش یک دارایی، 100 تتر است:
- سفارش خرید محدود در قیمت 99 تتر می تواند در دفتر بماند و بعدا نقش میکر داشته باشد.
- سفارش خرید محدود در قیمت 101 تتر می تواند با فروشنده موجود در قیمت 100 تتر معامله کند و نقش تیکر داشته باشد.
- سفارش بازار معمولا با نقدشوندگی موجود اجرا می شود و نقش تیکر دارد.
ممکن است بخشی از یک سفارش بلافاصله اجرا شود و باقی آن در دفتر بماند. در این حالت، بخش های مختلف همان سفارش می توانند کارمزد متفاوتی داشته باشند. سوابق اجرا این تفاوت را نشان می دهند.
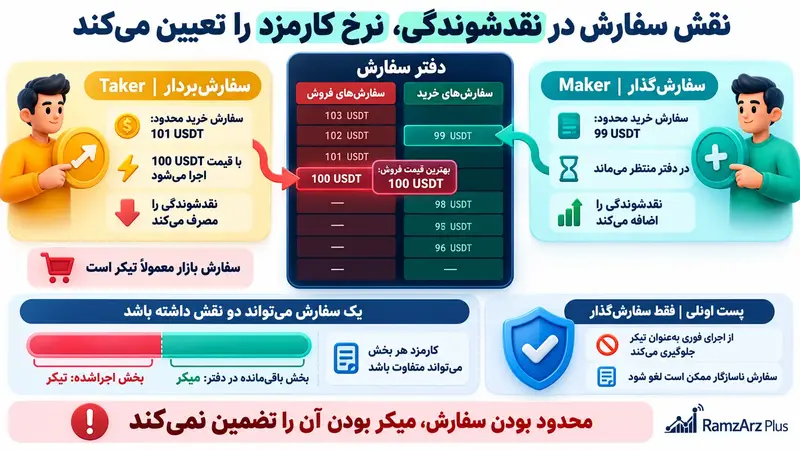
طبق راهنمای رسمی بای بیت درباره تفاوت سفارش میکر و تیکر، محدود بودن سفارش به تنهایی نقش میکر را تضمین نمی کند. گزینه «فقط سفارش گذار» یا Post-Only جلوی اجرای فوری به عنوان تیکر را می گیرد؛ اگر سفارش با این شرط سازگار نباشد، پلتفرم ممکن است آن را لغو کند. این گزینه، پر شدن سفارش را تضمین نمی کند.
درصد کوچک، با ضریب درست معنا پیدا می کند
وقتی صرافی کارمزد را از ارزش معامله محاسبه می کند، فرمول پایه چنین است:
کارمزد معامله = ارزش بخش اجراشده × نرخ کارمزد.
برای محاسبه، نرخ درصدی را بر 100 تقسیم کنید.
| نرخ درصدی | ضریب محاسبه |
|---|---|
| نرخ 0.1% | 0.001 |
| نرخ 0.05% | 0.0005 |
| نرخ 0.02% | 0.0002 |
برای یک اجرای 1,000 تتری با نرخ فرضی 0.1%، محاسبه چنین است:
کارمزد اجرا = 1,000 × 0.001 = 1 تتر.
صرافی معمولا بابت بخش اجراشده کارمزد می گیرد، نه صرفا حجم سفارش ثبت شده. با این حال، ارز کسر کارمزد، دقت اعشار و قواعد همان خدمت هم بر مبلغ نهایی اثر دارند.
در اسپات، هزینه خرید و فروش را جدا حساب کنید
برای محاسبه کارمزد واقعی معاملات ارز دیجیتال در بازار اسپات، ارزش خرید و ارزش فروش را جداگانه در نرخ مربوط به هر اجرا ضرب کنید. تغییر قیمت دارایی، مبلغ کارمزد خروج را هم تغییر می دهد. بنابراین حتی با نرخ یکسان، کارمزد خرید و فروش لزوما برابر نیست.
فرض کنید ارزش خرید شما 1,000 تتر است. سپس همان مقدار دارایی را با ارزش 1,100 تتر می فروشید. نرخ فرضی هر دو اجرا، 0.1% است.
در این مثال، کارمزد خرید را از موجودی جداگانه تتر پرداخت می کنید. بنابراین مقدار دارایی خریداری شده کاهش پیدا نمی کند.
| مرحله | ارزش اجرا | نرخ فرضی | کارمزد |
|---|---|---|---|
| خرید | 1,000 تتر | 0.1% | 1 تتر |
| فروش | 1,100 تتر | 0.1% | 1.1 تتر |
| مجموع کارمزد | — | — | 2.1 تتر |
سود ناشی از تغییر قیمت، 100 تتر است. پس از کسر کارمزد معاملاتی:
سود پس از کارمزد = 100 − 2.1 = 97.9 تتر.
این عدد هنوز هزینه تامین موجودی و برداشت را در بر نمی گیرد. اگر ارزش خرید و فروش را از اجراهای واقعی گرفته باشید، اثر اسپرد و اسلیپیج در همین قیمت ها قرار دارد و نباید دوباره از سود کم شود.
محل کسر کارمزد، مقدار قابل فروش را تغییر می دهد
اگر صرافی کارمزد خرید را از دارایی دریافتی کم کند، باید فروش بعدی را بر اساس مقدار خالص حساب کنید.
فرض کنید قیمت بیت کوین 100,000 تتر است و خریدی به ارزش 1,000 تتر دارید:
- مقدار ناخالص خرید: 0.01 بیت کوین.
- نرخ فرضی کارمزد: 0.1%.
- کارمزد از بیت کوین: 0.00001 بیت کوین.
- مقدار خالص دریافتی: 0.00999 بیت کوین.
اگر قیمت بعدا به 110,000 تتر برسد:
ارزش فروش موجودی خالص = 0.00999 × 110,000 = 1,098.9 تتر.
با نرخ فروش 0.1%، کارمزد خروج 1.0989 تتر خواهد بود. پس مبلغ خالص فروش چنین است:
دریافتی خالص = 1,098.9 − 1.0989 = 1,097.8011 تتر.
با پرداخت اولیه 1,000 تتر، سود این خرید و فروش پس از کارمزدهای معاملاتی چنین است:
سود پس از کارمزد = 1,097.8011 − 1,000 = 97.8011 تتر.
این محاسبه هزینه تامین موجودی و برداشت را شامل نمی شود.
در این روش، اثر کارمزد خرید را از طریق کاهش موجودی حساب کرده اید. آن را دوباره از دریافتی نهایی کم نکنید.
در فیوچرز، وثیقه کمتر به معنای کارمزد کمتر نیست
در قراردادهای خطی متداول، صرافی کارمزد اجرا را از ارزش پوزیشن محاسبه می کند، نه فقط مارجین. به همین دلیل، مبلغ کسرشده ممکن است نسبت به وثیقه اولیه بزرگ به نظر برسد. برای محاسبه کارمزد واقعی معاملات ارز دیجیتال در فیوچرز، ارزش ورود و خروج را جدا ثبت کنید.
فرض کنید:
- مارجین اولیه: 200 تتر.
- اهرم: 10 برابر.
- ارزش اولیه پوزیشن: 2,000 تتر.
- نرخ فرضی تیکر: 0.05%.
-
در این مثال، ارزش اولیه پوزیشن از ضرب مارجین در اهرم به دست می آید:
ارزش اولیه پوزیشن = 200 × 10 = 2,000 تتر.
برای بررسی یک معامله واقعی در قرارداد خطی، مقدار اجراشده را در قیمت اجرای همان بخش ضرب کنید. موجودی فعلی حساب یا مارجین باقی مانده، جایگزین ارزش اجرای سفارش نیست.
محاسبه ورود:
کارمزد ورود = 2,000 × 0.0005 = 1 تتر.
اگر خروج نیز با ارزش 2,000 تتر انجام گیرد، کارمزد آن 1 تتر است. مجموع ورود و خروج به 2 تتر می رسد.
این هزینه معادل 1% مارجین اولیه مثال است. اما نرخ کارمزد همچنان 0.05% برای هر اجرا است. نسبت هزینه به مارجین را با نرخ رسمی کارمزد اشتباه نگیرید.
اهرم، از مسیر اندازه پوزیشن بر هزینه اثر می گذارد
با مارجین ثابت، افزایش اهرم امکان باز کردن پوزیشن بزرگ تر را فراهم می کند. پوزیشن بزرگ تر نیز، با نرخ یکسان، کارمزد بیشتری دارد.
| مارجین فرضی | اهرم | ارزش پوزیشن | کارمزد ورود با نرخ 0.05% |
|---|---|---|---|
| وثیقه 200 تتر | 5 برابر | 1,000 تتر | 0.5 تتر |
| وثیقه 200 تتر | 10 برابر | 2,000 تتر | 1 تتر |
| وثیقه 200 تتر | 20 برابر | 4,000 تتر | 2 تتر |
اما اگر اندازه پوزیشن را روی 2,000 تتر ثابت نگه دارید، تغییر اهرم به تنهایی کارمزد ورود را تغییر نمی دهد.
تمایز مارجین و ارزش پوزیشن برای فهم این اختلاف ضروری است. مارجین، وثیقه معامله است. ارزش پوزیشن، میزان مواجهه شما با حرکت قیمت و معمولا مبنای کارمزد اجرا است.
برای قرارداد معکوس، اختیار معامله یا ابزارهای دیگر، فرمول همان محصول را بررسی کنید. فرمول یک قرارداد خطی را به همه بازارها تعمیم ندهید.
فاندینگ | نگهداری پوزیشن هم می تواند هزینه بسازد
فاندینگ به قرارداد دائمی کمک می کند قیمت خود را نزدیک بازار مرجع نگه دارد. در سازوکار متداول، دارندگان پوزیشن خرید و فروش این مبلغ را میان خود پرداخت می کنند. جهت پوزیشن و علامت نرخ مشخص می کند که شما پرداخت کننده هستید یا دریافت کننده.
در حالت رایج:
- با نرخ مثبت، دارندگان پوزیشن خرید به دارندگان پوزیشن فروش پرداخت می کنند.
- با نرخ منفی، دارندگان پوزیشن فروش به دارندگان پوزیشن خرید پرداخت می کنند.
فاندینگ ریت با کارمزد اجرای سفارش فرق دارد. ممکن است بدون معامله جدید، بابت نگهداری پوزیشن در زمان تسویه هزینه بدهید.
برای یک قرارداد خطی:
مبلغ فاندینگ = ارزش پوزیشن در زمان تسویه × نرخ همان نوبت.
برای تعیین ارزش پوزیشن، مبنای همان قرارداد را بررسی کنید. برای نمونه، در قرارداد دائمی تتری بای بیت، ارزش پوزیشن از ضرب مقدار قرارداد در قیمت مارک هنگام تسویه به دست می آید؛ بنابراین قیمت ورود لزوما مبنای فاندینگ نیست.
با ارزش فرضی 2,000 تتر و نرخ مثبت 0.01%، دارنده پوزیشن خرید چنین مبلغی می پردازد:
فاندینگ پرداختی = 2,000 × 0.0001 = 0.2 تتر.
اگر ارزش پوزیشن و نرخ در 3 نوبت ثابت بمانند، پرداخت کل 0.6 تتر است. در عمل، هر دو می توانند تغییر کنند. بنابراین مبلغ هر تسویه را جدا محاسبه کنید.
راهنمای رسمی بای بیت، پرداخت یا دریافت فاندینگ را به داشتن پوزیشن در زمان تسویه مرتبط می کند. فاصله تسویه نیز می تواند بین قراردادها متفاوت باشد. این پلتفرم درباره عدم قطعیت هنگام باز یا بسته کردن پوزیشن در چند ثانیه اطراف تسویه هم توضیح داده است.
برای برآورد هزینه، نرخ پیش بینی شده را با نرخ تحقق یافته اشتباه نگیرید. نرخ صفحه معامله برای تصمیم فعلی کاربرد دارد؛ سوابق فاندینگ، مبلغ واقعی گذشته را نشان می دهند.
اختلاف قیمت اجرا | هزینه ای که رسید جدا ندارد
فاصله بهترین قیمت خرید و فروش را اسپرد می نامند. اسلیپیج هم اختلاف قیمت مرجع انتخابی با میانگین اجرای واقعی است. هر دو بر نتیجه اقتصادی معامله اثر دارند. با این حال، باید مبنای محاسبه را مشخص کنید تا یک اختلاف قیمت را دو بار نشمارید.
فرض کنید بهترین قیمت فروش 100 تتر است. قصد خرید 10 واحد دارید، اما میانگین اجرا به 100.2 تتر می رسد.
اگر بهترین قیمت فروش را مرجع بگیرید:
هزینه اجرای نامطلوب = 10 × (100.2 − 100) = 2 تتر.
این هزینه جدا از کارمزد معاملاتی است.
در اسلیپیج معاملات، اندازه سفارش، عمق بازار و سرعت تغییر قیمت اهمیت دارند. نرخ تیکر پایین نمی تواند اجرای نامناسب یک سفارش بزرگ را به تنهایی جبران کند.
قیمت مرجع را مشخص کنید تا هزینه تکراری نسازید
اگر اختلاف اجرای واقعی با قیمت میانی بازار را حساب کنید، این فاصله می تواند اثر اسپرد و اسلیپیج را با هم پوشش دهد. در این حالت، اسپرد کامل را دوباره به هزینه اضافه نکنید.
همچنین اگر سود و زیان را از قیمت های واقعی ورود و خروج محاسبه کرده اید، اثر اجرای سفارش از قبل داخل نتیجه قرار دارد. برای محاسبه سود خالص، همان اثر را دوباره کم نکنید.
ثبت اختلاف اجرا همچنان مفید است. این عدد نشان می دهد نتیجه واقعی چقدر با سناریوی مرجع تفاوت دارد.
واریز و برداشت | هزینه جابه جایی را به هر معامله نسبت ندهید
هزینه انتقال به تعداد و مسیر جابه جایی وابسته است. واریز رایگان در مقصد، ارسال رایگان را تضمین نمی کند. فرستنده ممکن است کارمزد شبکه یا برداشت مبدا را بپردازد. برای محاسبه نهایی، هر پرداخت واقعی را فقط یک بار ثبت کنید.
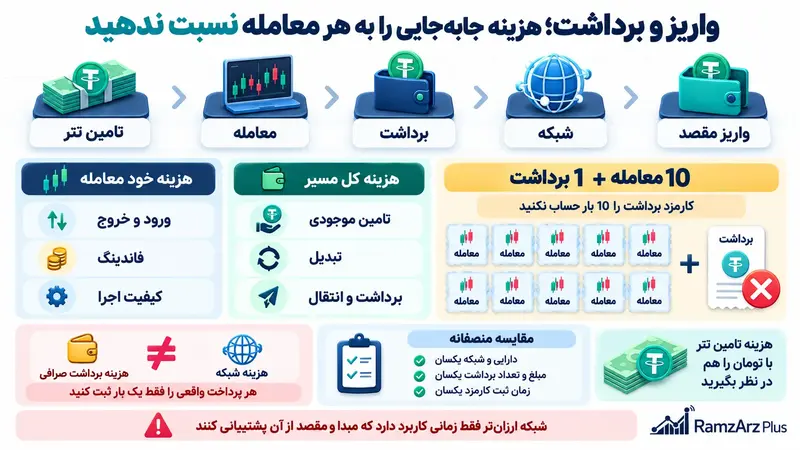
در بررسی کارمزد واقعی معاملات ارز دیجیتال، 2 گزارش جدا مفید هستند:
- هزینه خود معامله: ورود، خروج، فاندینگ و کیفیت اجرا.
- هزینه کل مسیر: تامین موجودی، تبدیل و انتقال، علاوه بر معامله.
اگر پس از 10 معامله فقط یک بار برداشت کنید، کارمزد آن برداشت را فقط یک بار در هزینه کل مسیر ثبت کنید. اگر می خواهید سهم هر معامله را محاسبه کنید، روش تقسیم را مشخص کنید؛ مثلا کارمزد برداشت 1 تتری با تقسیم مساوی میان 10 معامله، برای هر معامله 0.1 تتر است. مبلغ کامل برداشت را برای تک تک معاملات تکرار نکنید.
هزینه برداشت صرافی با هزینه شبکه یکسان نیست
صرافی ممکن است برای برداشت مبلغ ثابتی بگیرد، در حالی که هزینه واقعی تراکنش شبکه متفاوت باشد. بعضی خدمات نیز هزینه ها را جدا نمایش می دهند.
اگر مبدا 1 تتر بابت برداشت گرفته و پرداخت شبکه را خودش انجام داده است، بدون مدرک یک کارمزد شبکه دیگر اضافه نکنید.
برای مقایسه، این موارد باید یکسان باشند:
- دارایی برداشت.
- شبکه انتقال.
- مبلغ و تعداد برداشت.
- حداقل واریز و برداشت.
- زمان ثبت نرخ کارمزد.
برای کاربر ایرانی، هزینه تامین تتر با تومان نیز اهمیت دارد. تفاوت قیمت خرید و فروش تتر، هزینه درگاه یا مسیر تبدیل می تواند نتیجه را تغییر دهد.
همچنین محدودیت های واریز و برداشت بر امکان استفاده از مسیر اثر دارند. شبکه ارزان تر زمانی کاربرد دارد که هر دو طرف آن را پشتیبانی کنند و مقصد، واریز را فعال نگه داشته باشد.
تخفیف و کش بک | منفعت قطعی را از وعده جدا کنید
تخفیف معمولا نرخ یا مبلغ کارمزد قابل پرداخت را کاهش می دهد. کش بک، بخشی از کارمزد واجد شرایط را بعدا برمی گرداند. برای مقایسه، باید شرایط، سقف، زمان پرداخت و امکان استفاده از مبلغ بازگشتی را بدانید. درصد تبلیغاتی به تنهایی کافی نیست.
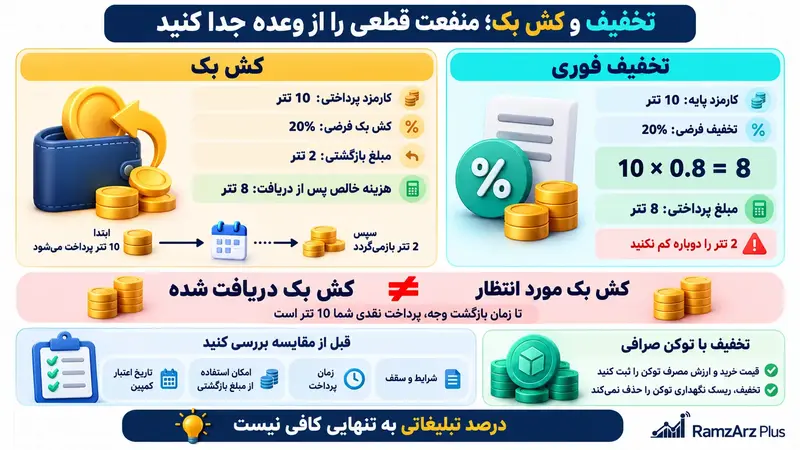
فرض کنید کارمزد پایه 10 تتر و تخفیف فرضی 20% است:
کارمزد پس از تخفیف = 10 × 0.8 = 8 تتر.
اگر صرافی از ابتدا 8 تتر کسر کرده، تخفیف داخل مبلغ نهایی قرار دارد. دیگر 2 تتر از مجموع هزینه کم نکنید.
در مثال کش بک:
- کارمزد پرداختی: 10 تتر.
- کش بک فرضی: 20%.
- مبلغ بازگشتی: 2 تتر.
- هزینه خالص پس از دریافت: 8 تتر.
تا وقتی مبلغ برنگشته، پرداخت نقدی شما 10 تتر است. برای گزارش دقیق، کش بک مورد انتظار را از کش بک دریافت شده جدا کنید.
اگر کارمزد را با توکن صرافی می پردازید، مقدار توکن مصرف شده و ارزش آن در زمان کسر را ثبت کنید. کل مبلغ خرید توکن را به عنوان کارمزد همان معامله حساب نکنید؛ بخش مصرف نشده هنوز دارایی شماست. هزینه خرید و فروش توکن و سود یا زیان ناشی از تغییر قیمت آن را نیز از تخفیف کارمزد جدا نگه دارید.
دو معامله، دو صورت حساب | محاسبه هزینه از ابتدا تا پایان
برای روشن شدن روش، یک خرید و فروش اسپات و یک پوزیشن فیوچرز را محاسبه می کنیم. تمام نرخ ها فرضی هستند. این مثال ها روش ثبت هزینه را نشان می دهند؛ اما مقایسه دو معامله هم اندازه نیستند، چون ارزش و ساختار متفاوتی دارند.
مثال اسپات | از رشد قیمت چه مقدار باقی می ماند؟
فرض های مثال:
- ارزش خرید: 1,000 تتر.
- ارزش فروش همان مقدار دارایی: 1,100 تتر.
- نرخ ورود و خروج: 0.1%.
- پرداخت کارمزد خرید از موجودی جداگانه تتر.
- هزینه برداشت نهایی: 1 تتر.
- بدون فاندینگ، کش بک یا هزینه تامین موجودی.
کارمزد خرید 1 تتر و کارمزد فروش 1.1 تتر است.
هزینه مستقیم مسیر = 1 + 1.1 + 1 = 3.1 تتر.
سود خالص مسیر = 100 − 3.1 = 96.9 تتر.
در این مثال، قیمت های خرید و فروش همان قیمت های واقعی اجرا هستند. بنابراین اسلیپیج را دوباره از سود کم نمی کنیم.
مثال فیوچرز | قیمت برمی گردد، اما هزینه باقی می ماند
فرض های مثال:
- قرارداد خطی با تسویه تتر.
- مارجین اولیه: 200 تتر.
- ارزش پوزیشن در ورود و خروج: 2,000 تتر.
- نرخ ورود و خروج: 0.05%.
- ارزش پوزیشن هنگام یک تسویه فاندینگ: 2,000 تتر.
- نرخ فاندینگ مثبت: 0.01%.
- جهت پوزیشن: خرید.
- هزینه برداشت تتر پس از بستن پوزیشن: 1 تتر.
در این مثال، قیمت خروج با قیمت ورود برابر است. بنابراین سود و زیان قیمت صفر خواهد بود.
کارمزد ورود و خروج مجموعا 2 تتر است. فاندینگ پرداختی نیز 0.2 تتر است.
هزینه مستقیم مسیر = 1 + 1 + 0.2 + 1 = 3.2 تتر.
| جزء هزینه | مثال اسپات | مثال فیوچرز |
|---|---|---|
| ارزش ورود | 1,000 تتر | 2,000 تتر |
| ارزش خروج | 1,100 تتر | 2,000 تتر |
| کارمزد ورود | 1 تتر | 1 تتر |
| کارمزد خروج | 1.1 تتر | 1 تتر |
| فاندینگ پرداختی | ندارد | 0.2 تتر |
| برداشت نهایی | 1 تتر | 1 تتر |
| مجموع هزینه مستقیم | 3.1 تتر | 3.2 تتر |
برداشت در مثال فیوچرز، برداشت موجودی تسویه از حساب است؛ نه انتقال خود پوزیشن. این اعداد به نرخ واقعی هیچ صرافی اشاره ندارند.
مقایسه منصفانه | سناریو را ثابت نگه دارید، نه فقط نرخ را
برای مقایسه کارمزد واقعی معاملات ارز دیجیتال بین صرافی ها، ابتدا یک سناریوی معاملاتی یکسان تعریف کنید. حجم، جفت معاملاتی، نوع اجرا، سطح حساب و مسیر برداشت را ثابت نگه دارید. سپس کیفیت اجرای سفارش را هم بررسی کنید. مقایسه نرخ میکر یک صرافی با نرخ تیکر دیگری، نتیجه قابل اتکایی نمی دهد.
فرض کنید ارزش ورود و خروج هر دو 1,000 تتر است:
| متغیر فرضی | صرافی اول | صرافی دوم |
|---|---|---|
| نرخ ورود و خروج | 0.08% | 0.1% |
| مجموع کارمزد اجرا | 1.6 تتر | 2 تتر |
| برداشت روی شبکه یکسان | 2 تتر | 0.5 تتر |
| مجموع هزینه مستقیم | 3.6 تتر | 2.5 تتر |
در این سناریو، صرافی اول نرخ معاملاتی پایین تری دارد. اما صرافی دوم هزینه مستقیم کمتری ایجاد می کند.
اگر برداشت نداشته باشید، نتیجه تغییر می کند. اگر صرافی دوم سفارش را با قیمت نامناسب تری اجرا کند، اختلاف قیمت می تواند مزیت آن را کاهش دهد. بنابراین ارزان تر بودن را به سناریوی مشخص وابسته کنید.
اطلاعاتی که مقایسه را قابل دفاع می کنند
برای هر گزینه، این داده ها را ثبت کنید:
- نرخ میکر و تیکر همان بازار.
- سطح حساب و تاریخ بررسی.
- قیمت و مقدار واقعی اجرای سفارش.
- فاندینگ همان قرارداد و بازه نگهداری.
- هزینه برداشت همان دارایی و شبکه.
- تخفیف موثر و کش بک دریافت شده.
- شرایط احراز و امکان استفاده از خدمت.
نرخ رسمی باید از صفحه کارمزد یا مستندات همان پلتفرم بیاید. اگر نرخ قابل تایید نیست، نام آن صرافی را در جدول نرخ های قطعی قرار ندهید.
فرمول نهایی | هر هزینه فقط یک بار وارد حساب شود
برای جمع بندی کارمزد واقعی معاملات ارز دیجیتال، ابتدا هدف گزارش را مشخص کنید. آیا می خواهید پرداخت های واقعی را ثبت کنید یا اختلاف نتیجه با یک اجرای مرجع را بسنجید؟ این دو گزارش مکمل هستند؛ اما ترکیب بی دقت آن ها می تواند هزینه تکراری ایجاد کند.
فرمول هزینه مستقیم:
هزینه مستقیم = کارمزد ورود + کارمزد خروج + فاندینگ پرداختی − فاندینگ دریافتی + هزینه تامین و انتقال − کش بک دریافت شده.
در این فرمول، کارمزد ورود و خروج باید مبلغ نهایی پس از تخفیف باشند و همه هزینه ها با یک واحد مشترک، مانند تتر یا تومان، جمع شوند. اگر کارمزد با رمزارز دیگری پرداخت شده، مقدار آن را با نرخ مشخص در زمان کسر به واحد گزارش تبدیل کنید. مبلغ اصلی، نرخ تبدیل و زمان آن را نیز نگه دارید.
برای مقایسه اقتصادی با سناریوی مرجع:
هزینه نسبت به مرجع = هزینه مستقیم + اختلاف نامطلوب اجرا − اختلاف مطلوب اجرا.
برای محاسبه سود خالص، ابتدا مشخص کنید عدد اولیه چه هزینه هایی را در خود دارد:
سود خالص = سود و زیان مبنا − هزینه های مرتبطی که هنوز در آن حساب نشده اند.
اگر سود و زیان را از قیمت های واقعی اجرا محاسبه کرده اید، اسپرد و اسلیپیج را دوباره کم نکنید. همچنین اگر کارمزد خرید از دارایی دریافتی کسر شده و دریافتی فروش را بر اساس موجودی خالص محاسبه کرده اید، اثر کارمزد خرید از قبل وارد نتیجه شده است.
اگر از عدد سود و زیان صرافی استفاده می کنید، ابتدا تعریف آن را بخوانید؛ کارمزد معاملات یا فاندینگ ممکن است از قبل در آن منظور شده باشد.
اگر هزینه را به درصد گزارش می کنید، مبنای درصد را بنویسید. نسبت هزینه به ارزش پوزیشن، نسبت هزینه به مارجین و نسبت هزینه به کل سرمایه، 3 عدد متفاوت هستند.
گردش حساب را بخوانید | علت اختلاف هزینه همین جاست
برای تطبیق برآورد کارمزد واقعی معاملات ارز دیجیتال با مبالغ ثبت شده در حساب، جزئیات اجرای سفارش ها را بررسی کنید. یک سفارش می تواند چند قیمت، چند نقش میکر و تیکر و چند مبلغ کارمزد داشته باشد. سپس سوابق فاندینگ و انتقال را جدا اضافه کنید.
این اطلاعات را نگه دارید:
- شناسه سفارش و هر اجرا.
- مقدار، قیمت و زمان اجرا.
- نقش میکر یا تیکر.
- مبلغ و ارز کارمزد.
- فاندینگ پرداختی و دریافتی.
- هزینه تبدیل و برداشت.
- مبلغ کش بک و زمان دریافت.
اگر صرافی سود و زیان خالص نمایش می دهد، تعریف آن را بخوانید. ممکن است کارمزد یا فاندینگ از قبل در عدد قرار داشته باشد.
همچنین مبلغ رزروشده برای سفارش، لزوما هزینه قطعی نیست. رزرو مارجین یا برآورد هزینه بستن پوزیشن را با پرداخت نهایی اشتباه نگیرید.
برای کاهش هزینه، کدام بخش معامله را تغییر دهیم؟
- خرید فوری: برای مبلغ یکسان، مقدار خالص دریافتی را با معامله در دفتر سفارش مقایسه کنید.
- کارمزد اجرا: نرخ میکر و تیکر حساب خود را بررسی کنید. سفارش Post-Only می تواند جلوی اجرای تیکر را بگیرد، اما پر شدن سفارش را تضمین نمی کند.
- اختلاف قیمت اجرا: اندازه سفارش را با عمق بازار بسنجید؛ نرخ کارمزد پایین، اجرای نامناسب را جبران نمی کند.
- فاندینگ: پیش از نگهداری پوزیشن، جهت پرداخت، نرخ و زمان تسویه همان قرارداد را بررسی کنید.
- انتقال: مبلغ خالص دریافتی، سازگاری شبکه و تعداد برداشت ها را کنار هم بسنجید.
- تخفیف: هزینه و ریسک خرید توکن یا رسیدن به سطح بالاتر حساب را با صرفه جویی واقعی مقایسه کنید.
انتخاب بهتر از شناخت هزینه شروع می شود
کارمزد واقعی معاملات ارز دیجیتال را از مسیر کامل سرمایه محاسبه کنید. نرخ سفارش، زمان نگهداری، کیفیت اجرا و تعداد انتقال ها بر نتیجه اثر دارند. تخفیف نیز فقط به اندازه منفعت قابل دریافت و استفاده ارزش دارد.
این محاسبه بخشی از مدیریت ریسک ارز دیجیتال است. هزینه کمتر زمانی به تصمیم بهتر کمک می کند که اندازه معامله، دسترسی به دارایی و شرایط خروج هم با برنامه شما سازگار باشند.
قبل از معامله، هزینه را برآورد کنید. پس از پایان، برآورد را با سوابق حساب تطبیق دهید. اختلاف این دو، محل هزینه های فراموش شده و خطاهای محاسبه را نشان می دهد.
سوالات متداول
چرا معامله در سود بود، اما بعد از بستن موجودی حساب کمتر شد؟
سود پوزیشن باز ممکن است کارمزد ورود، خروج و فاندینگ را شامل نشود. همچنین قیمت واقعی خروج می تواند با قیمت هنگام مشاهده سود تفاوت داشته باشد. گزارش معامله بسته شده را بررسی کنید؛ هزینه هایی را که صرافی قبلا در سود نهایی حساب کرده، دوباره کم نکنید.
کارمزد فیوچرز بر اساس مارجین محاسبه می شود یا ارزش پوزیشن؟
در قراردادهای خطی متداول، مبنای محاسبه ارزش اجرای سفارش است. مثلا اگر با 100 تتر مارجین، پوزیشن 1,000 تتری باز کنید، کارمزد ورود با نرخ فرضی 0.05% برابر 0.5 تتر خواهد بود. کارمزد خروج و فاندینگ احتمالی را جدا حساب کنید.
آیا سفارش محدود همیشه کارمزد کمتری از سفارش بازار دارد؟
خیر. سفارش محدود اگر بلافاصله با سفارش های موجود معامله کند، تیکر محسوب می شود. نرخ میکر و تیکر هم به بازار و سطح حساب بستگی دارد. گزینه Post-Only جلوی اجرای تیکر را می گیرد، اما پر شدن سفارش را تضمین نمی کند.
اگر سفارش را لغو کنم، باز هم کارمزد می پردازم؟
در معاملات معمول دفتر سفارش، بخش اجرا نشده کارمزد معامله ندارد. اگر فقط بخشی از سفارش اجرا شود، کارمزد به همان بخش تعلق می گیرد. لغو باقی مانده سفارش، کارمزد اجرای قبلی را برنمی گرداند.
چرا بدون انجام معامله جدید از حسابم مبلغ کم شده است؟
اگر پوزیشن قرارداد دائمی باز دارید، علت می تواند پرداخت فاندینگ باشد. در معاملات دارای استقراض نیز هزینه قرض ممکن است ادامه پیدا کند. عنوان تراکنش و زمان کسر را در گردش حساب بررسی کنید؛ هر کاهش موجودی، کارمزد خرید و فروش نیست.
برای جبران کارمزد خرید و فروش، قیمت چقدر باید رشد کند؟
به نرخ هر دو سمت و روش کسر کارمزد بستگی دارد. اگر کارمزد خرید و فروش هرکدام 0.1% باشد، کارمزد خرید از دارایی دریافتی کم شود و هزینه دیگری نداشته باشید، رشد لازم حدود 0.2003% است. هزینه های مرتبط دیگر، مانند برداشت، نقطه سربه سر را بالاتر می برند.
مبلغ قطعی کارمزد را از کدام قسمت حساب پیدا کنم؟
کارمزد هر اجرا را در «تاریخچه معاملات» یا جزئیات سفارش بررسی کنید. فاندینگ، برداشت و کش بک ممکن است گزارش جدا داشته باشند. مبلغ و ارز هر پرداخت را ثبت کنید؛ عدد تخمینی کنار سفارش یا وجه رزروشده، لزوما هزینه نهایی نیست.


هنوز نظری ثبت نشده
افزودن نظر جدید