مبلغ ارسالی، همان مبلغی نیست که گیرنده می بیند
فرض کنید باید شهریه، هزینه خدمات یا مبلغی را برای فردی در خارج از کشور پرداخت کنید. ارائه دهنده خدمات به شما یک نرخ تبدیل و یک کارمزد اعلام می کند. اما تصمیم شما به یک عدد مهم تر وابسته است: گیرنده در پایان، چه مبلغی و با چه ارزی دریافت می کند؟
حواله ارز به جابه جایی ارزش پول میان فرستنده و گیرنده از طریق یک بانک یا ارائه دهنده خدمات انتقال پول اشاره دارد. این فرایند ممکن است به تبدیل ارز نیاز داشته باشد، اما تبدیل ارز در همه حواله ها رخ نمی دهد. برای مثال، اگر فرستنده دلار بپردازد و گیرنده نیز دلار دریافت کند، همچنان با یک انتقال ارزی روبه رو هستیم.
برای کاربر ایرانی، انتخاب مسیر انتقال به دسترسی قانونی به خدمات، شرایط کشور مقصد، نوع حساب گیرنده و امکان پیگیری بستگی دارد. انتقال رمزارز نیز ممکن است بخشی از یک راهکار پرداخت باشد، اما باید آن را جدا از انتقال تتر میان صرافی ایرانی و خارجی و پذیرش پول در مقصد بررسی کرد.
حواله ارز در عمل چه مراحلی دارد؟
در یک حواله ارز، فرستنده ابتدا مبلغ و اطلاعات گیرنده را در اختیار ارائه دهنده خدمات قرار می دهد. ارائه دهنده، هزینه و نرخ تبدیل را اعلام می کند و سپس انتقال را از مسیر قابل استفاده خود انجام می دهد. گیرنده نیز وجه را به حساب یا روش دریافت توافق شده تحویل می گیرد.
پیش از پرداخت، باید 5 جزء معامله را روشن کنید:
- مبلغ پرداختی شما
چه مقدار و با چه ارزی می پردازید؟ - نرخ تبدیل
ارائه دهنده هر واحد ارز را با چه نرخی حساب می کند؟ - هزینه ها
فرستنده، واسطه و مقصد هر کدام چه مبلغی کسر می کنند؟ - مبلغ دریافتی
گیرنده در پایان چه مقدار و با چه ارزی می گیرد؟ - زمان و مدرک تحویل
وجه چه زمانی به مقصد می رسد و چه سندی پرداخت را ثابت می کند؟
هزینه حواله تنها همان عددی نیست که ارائه دهنده با عنوان «کارمزد» نشان می دهد. نرخ تبدیل نامناسب و هزینه بانک های واسطه نیز می توانند مبلغ دریافتی را کاهش دهند. نهاد حمایت مالی از مصرف کننده آمریکا در قواعد مربوط به حواله، بر نمایش نرخ تبدیل، کارمزدها و مبلغ مورد انتظار گیرنده پیش از پرداخت تاکید می کند. این قواعد مربوط به حوزه قضایی آمریکا هستند، اما اجزای هزینه را برای مقایسه هر پیشنهاد حواله به خوبی نشان می دهند.
از بانک تا رمزارز | روش ها چه تفاوتی دارند؟
نام روش، نتیجه نهایی را تضمین نمی کند. ابتدا ببینید گیرنده پول بانکی می خواهد، وجه نقد می پذیرد یا امکان دریافت رمزارز دارد.
| مسیر انتقال | گیرنده چه چیزی دریافت می کند؟ | پرسش اصلی پیش از پرداخت |
|---|---|---|
| انتقال بانکی بین المللی | وجه در حساب بانکی مقصد. | بانک مقصد و واسطه چه مدارک و هزینه هایی می خواهند؟ |
| شرکت انتقال پول | وجه در حساب، کیف پول پشتیبانی شده یا محل دریافت نقدی؛ بسته به سرویس. | آیا سرویس به مبدا و مقصد مورد نظر شما خدمات می دهد؟ |
| ارائه دهنده خدمات حواله | مبلغ توافق شده از مسیر اعلامی ارائه دهنده. | طرف قرارداد، مسیر تحویل و مسئولیت تاخیر یا برگشت وجه چیست؟ |
| انتقال رمزارز | دارایی دیجیتال در کیف پول یا حساب رمزارزی. | آیا گیرنده همین دارایی و شبکه را می پذیرد و چگونه آن را به پول مورد نیاز تبدیل می کند؟ |
انتقال بانکی | مسیر رسمی با چند طرف درگیر
در انتقال بانکی، بانک مبدا پیام پرداخت را از مسیر مربوط به بانک مقصد می فرستد. بسته به مسیر، بانک های واسطه نیز در فرایند حضور دارند. شبکه SWIFT بستر پیام رسانی مالی را فراهم می کند؛ خود SWIFT به تنهایی بانک فرستنده یا نگهدارنده وجه کاربر نیست.
اگر بانک از قابلیت های رهگیری مربوط استفاده کند، شناسه UETR می تواند به پیگیری پیام پرداخت کمک کند. SWIFT این شناسه را به عنوان مرجع یکتای انتها به انتهای پرداخت معرفی می کند.
شرکت انتقال پول | دسترسی وابسته به مبدا و مقصد
شرکت های انتقال پول ممکن است گزینه دریافت بانکی یا نقدی ارائه کنند. با این حال، دسترسی یک سرویس در یک کشور به معنی دسترسی از ایران یا پذیرش همه کاربران ایرانی نیست. پیش از ثبت سفارش، فهرست کشورهای پشتیبانی شده، شرایط هویت فرستنده و روش دریافت گیرنده را در سایت رسمی همان شرکت بررسی کنید.
خدمات حواله | قرارداد و رسید را جدی بگیرید
برخی ارائه دهندگان خدمات حواله، وجه را از فرستنده دریافت می کنند و از طریق شبکه عملیاتی خود به گیرنده می رسانند. در این روش، باید پیش از پرداخت بدانید طرف قرارداد شما چه شخص یا شرکتی است، وجه را به چه حسابی می پردازید و ارائه دهنده چه مدرکی برای تحویل وجه می دهد.
وعده «تحویل سریع» جای نام گیرنده، مبلغ خالص و تعهد مکتوب را نمی گیرد. اگر ارائه دهنده مسیر انتقال یا هزینه نهایی را روشن نمی کند، امکان ارزیابی پیشنهاد را از شما می گیرد.
رمزارز | انتقال دارایی با مسئولیت دریافت در مقصد
فرستنده می تواند رمزارز را به یک آدرس منتقل کند، اما این کار به خودی خود حواله پول به حساب بانکی گیرنده نیست. گیرنده باید دارایی و شبکه را بپذیرد. سپس اگر به پول محلی نیاز دارد، مسیر تبدیل و برداشت آن را جداگانه بررسی کند.
سرعت تایید تراکنش روی بلاکچین نیز با زمان دسترسی گیرنده به پول بانکی فرق دارد. صرافی مقصد ممکن است واریز را بررسی کند، اطلاعات هویتی بخواهد یا طبق شرایط خدمات خود محدودیت اعمال کند. مقاله قانون Travel Rule و اطلاعات طرف های انتقال این بخش از مسیر را توضیح می دهد.
هزینه واقعی حواله ارز را چگونه محاسبه کنیم؟
برای مقایسه دو پیشنهاد، فقط کارمزد اعلامی را کنار هم نگذارید. از هر ارائه دهنده مبلغ خالص دریافتی گیرنده را برای یک مبلغ پرداختی یکسان بخواهید.
فرض کنید قصد دارید مبلغی معادل 1,000 دلار پرداخت کنید. ارائه دهنده اول کارمزد کمی اعلام می کند، اما نرخ تبدیل ضعیف تری دارد. ارائه دهنده دوم کارمزد بالاتری می گیرد، اما گیرنده در پایان پول بیشتری دریافت می کند. در این حالت، گزینه دوم می تواند ارزان تر تمام شود.
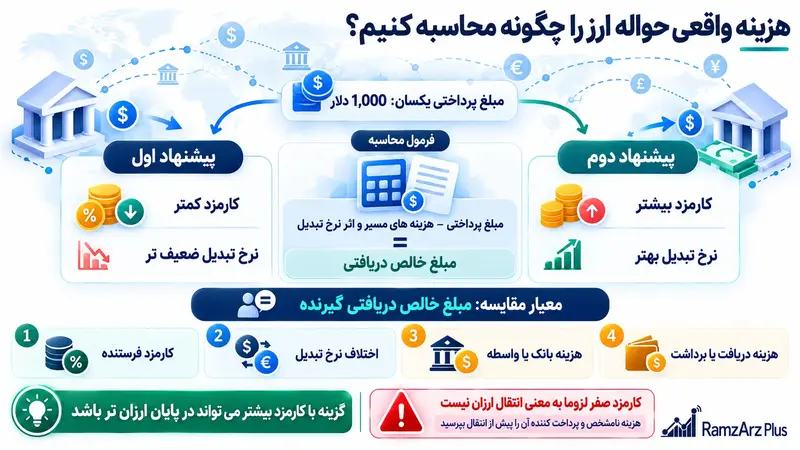
این 4 عامل را در یک زمان بررسی کنید:
- کارمزد مستقیم فرستنده.
- اختلاف نرخ تبدیل پیشنهادی با نرخ مبنای مقایسه شما.
- هزینه احتمالی بانک یا واسطه در مسیر.
- هزینه ای که گیرنده هنگام دریافت یا برداشت می پردازد.
اگر ارائه دهنده مبلغ نهایی را فقط به صورت تخمینی اعلام می کند، از او بپرسید کدام هزینه هنوز قطعیت ندارد و چه کسی آن را می پردازد. کارمزد صفر نیز لزوما به معنی انتقال ارزان نیست؛ ارائه دهنده می تواند بخشی از درآمد خود را از اختلاف نرخ تبدیل به دست آورد.
چه اطلاعات و مدارکی پیش از حواله لازم داریم؟
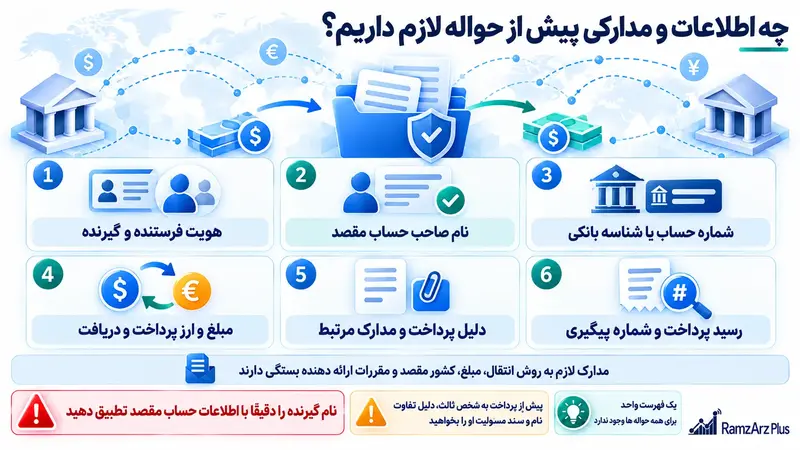
مدارک به روش انتقال، مبلغ، کشور مقصد و مقررات ارائه دهنده خدمات بستگی دارند. یک فهرست واحد برای همه حواله ها وجود ندارد. با این حال، فرستنده معمولا باید اطلاعات زیر را آماده کند:
- مشخصات هویتی فرستنده و گیرنده.
- نام دقیق صاحب حساب یا روش دریافت مقصد.
- شماره حساب، شناسه بانکی یا اطلاعات پرداخت مقصد، در صورت نیاز.
- مبلغ و ارز پرداخت و دریافت.
- دلیل پرداخت و مدارک مرتبط، اگر ارائه دهنده آنها را بخواهد.
- رسید پرداخت و شماره پیگیری سفارش.
نام گیرنده را دقیقا با اطلاعات حساب مقصد تطبیق دهید. همچنین پیش از پرداخت به شخص ثالث، از ارائه دهنده بپرسید چرا نام صاحب حساب دریافت کننده با نام طرف قرارداد تفاوت دارد و چه سندی مسئولیت او را ثابت می کند.
اگر حواله ارز به مقصد نرسید، کدام مدرک به کار می آید؟
ابتدا موعد توافق شده را با وضعیت واقعی مقایسه کنید. سپس از ارائه دهنده بخواهید مرحله فعلی انتقال را اعلام کند: هنوز سفارش را پردازش نکرده، وجه را ارسال کرده، واسطه آن را نگه داشته یا بانک مقصد پرداخت را نپذیرفته است؟
برای پیگیری، این موارد را یکجا نگه دارید:
- رسید پرداخت به ارائه دهنده.
- قرارداد، پیش فاکتور یا جزئیات سفارش.
- نام و اطلاعات گیرنده که هنگام ثبت سفارش ارائه کردید.
- مبلغ، ارز و نرخ تبدیل توافق شده.
- تاریخ و ساعت ثبت درخواست.
- شماره مرجع پرداخت یا رسید بانکی.
- همه پاسخ های پشتیبانی درباره وضعیت و زمان بعدی اقدام.
در انتقال بانکی مبتنی بر پیام های SWIFT، از بانک یا ارائه دهنده مسئول بپرسید آیا شناسه UETR یا مرجع رهگیری دیگری در اختیار دارد. این شناسه ابزار پیگیری است؛ وجود آن به تنهایی ثابت نمی کند که وجه به حساب گیرنده نشسته است.
در انتقال رمزارز، شناسه تراکنش یا TxID نشان می دهد شبکه چه وضعیتی ثبت کرده است. اما تایید شبکه همیشه به معنی ثبت موجودی در حساب صرافی مقصد نیست. اگر گیرنده صرافی است، مسیر پیگیری واریز تتر با TxID و وضعیت شبکه را نیز باید جداگانه بررسی کرد.
حواله ارز برای کاربر ایرانی چه محدودیت هایی دارد؟
دسترسی به یک روش جهانی را نمی توان فقط از روی نام آن نتیجه گرفت. بانک، شرکت انتقال پول، صرافی و کشور مقصد ممکن است شرایط متفاوتی برای مبدا پرداخت، هویت فرستنده، محل اقامت و هدف انتقال داشته باشند. این شرایط نیز ممکن است تغییر کنند.
بنابراین پیش از انتخاب مسیر، پاسخ روشن این پرسش ها را از ارائه دهنده و گیرنده بگیرید:
- آیا ارائه دهنده در شرایط فعلی این مبدا و مقصد را پشتیبانی می کند؟
- گیرنده دقیقا چه نوع پرداختی را می پذیرد؟
- چه کسی مسئول ارائه مدارک هویتی و دلیل پرداخت است؟
- اگر بانک یا سرویس مقصد وجه را نپذیرد، فرآیند برگشت و هزینه آن چیست؟
- در صورت تاخیر، کدام طرف پیگیری را انجام می دهد؟
اگر مقصد فقط واریز بانکی به نام شخص یا شرکت مشخص را می پذیرد، ارسال رمزارز به فرد دیگر لزوما تعهد پرداخت شما را انجام نمی دهد. برای شهریه، قرارداد تجاری یا هزینه خدمات، روش پرداخت مورد قبول گیرنده را پیش از خرید ارز یا رمزارز به صورت مکتوب بررسی کنید.
کدام مسیر برای نیاز شما مناسب تر است؟
پیش از انتخاب ارائه دهنده، از مقصد شروع کنید. ابتدا مشخص کنید گیرنده چه ارزی را، در چه حساب یا روشی و تا چه تاریخی می خواهد. سپس از مسیرهای مجاز و در دسترس خود، پیشنهادهایی با مبلغ خالص دریافتی قابل مقایسه بگیرید.
اگر مسیر رمزارزی را بررسی می کنید، علاوه بر هزینه شبکه، امکان دریافت، تبدیل و برداشت در مقصد را هم حساب کنید. مقایسه صرافی ها بر اساس نیاز کاربر می تواند در انتخاب پلتفرم رمزارزی کمک کند، اما تصمیم نهایی درباره حواله ارز به شرایط گیرنده و کل مسیر پرداخت وابسته است.
سوالات متداول
آیا حواله ارز همیشه به تبدیل ارز نیاز دارد؟
خیر. اگر فرستنده و گیرنده هر دو از یک ارز استفاده کنند، ارائه دهنده ممکن است همان ارز را منتقل کند. در این حالت نیز باید کارمزد و مبلغ نهایی دریافتی را بررسی کنید.
آیا حواله SWIFT همان انتقال مستقیم پول توسط SWIFT است؟
خیر. SWIFT بستر پیام رسانی مالی میان موسسه هاست. بانک ها و سایر طرف های مسیر، عملیات پرداخت و تسویه را طبق سازوکار خود انجام می دهند.
چرا گیرنده مبلغی کمتر از عدد اعلامی دریافت کرده است؟
نرخ تبدیل، هزینه واسطه، کارمزد بانک مقصد یا نوع تقسیم هزینه میان فرستنده و گیرنده می تواند مبلغ نهایی را تغییر دهد. رسید و شرایط سفارش را با مبلغ واقعی دریافتی مقایسه کنید و ریز هزینه ها را از ارائه دهنده بخواهید.
آیا ارسال تتر همان حواله دلار به حساب بانکی است؟
خیر. در ارسال تتر، گیرنده دارایی دیجیتال دریافت می کند. اگر او به دلار بانکی یا پول محلی نیاز دارد، باید مسیر تبدیل و برداشت را جداگانه طی کند. پذیرش تتر توسط گیرنده را پیش از ارسال تایید کنید.
برای پیگیری حواله بانکی چه شماره ای لازم است؟
از بانک یا ارائه دهنده، شماره مرجع پرداخت و در صورت وجود شناسه UETR را بخواهید. همچنین رسید، مشخصات گیرنده، مبلغ و تاریخ ثبت سفارش را نگه دارید. نوع مرجع قابل استفاده به مسیر پرداخت بستگی دارد.
اگر نام گیرنده را اشتباه وارد کنیم، آیا پول برمی گردد؟
پاسخ به مرحله انتقال و رویه بانک ها یا ارائه دهنده بستگی دارد. به محض تشخیص خطا، درخواست اصلاح یا پیگیری را از همان ارائه دهنده ثبت کنید. برگشت وجه، زمان و هزینه قطعی یکسانی برای همه مسیرها ندارد.
آیا کمترین کارمزد، بهترین پیشنهاد حواله ارز است؟
خیر. مبلغ خالص دریافتی گیرنده، نرخ تبدیل، هزینه واسطه، زمان تحویل و امکان پیگیری را با هم بسنجید. یک پیشنهاد با کارمزد ظاهری کمتر می تواند پول کمتری به دست گیرنده برساند.


هنوز نظری ثبت نشده
افزودن نظر جدید