پشت ظاهر رسمی صرافی ها، جای مجوز بانک مرکزی خالی است
آیا صرافی های ایرانی مجوز بانک مرکزی دارند؟ برای پاسخ، باید وضعیت هر پلتفرم را جداگانه بررسی کرد. اظهارات مربوط به صادر نکردن مجوز، به خبری در 24 دی 1403 برمی گردد. پس از آن، بانک مرکزی دستورالعمل کارگزاران رمزپول را تصویب کرد. با این حال، وجود مقررات به معنای دریافت مجوز توسط همه صرافی ها نیست. برای بررسی ادعای دریافت مجوز صرافی ارز دیجیتال در بانک مرکزی، باید مدرک معتبر و امکان استعلام رسمی همان پلتفرم را بررسی کنید.
با این حال، نباید از این خبر نتیجه گرفت که تمام صرافی های ایرانی غیرقانونی یا کلاهبردار هستند. نبود مجوز تخصصی، با اثبات تخلف تفاوت دارد. از طرف دیگر، کاربر نیز نباید سابقه فعالیت، تبلیغات گسترده یا تعداد کاربران را جایگزین نظارت مالی موثر بداند.
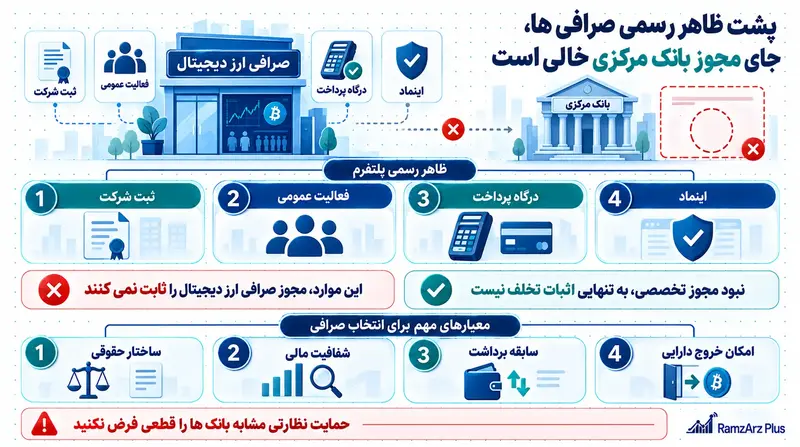
مسئله اصلی این است که کاربر ایرانی در زمان بروز اختلاف، توقف برداشت یا کسری دارایی نمی تواند همان سطح از حمایت نظارتی بانک ها و موسسات مالی دارای مجوز را برای خود قطعی فرض کند. بنابراین، هنگام انتخاب پلتفرم باید علاوه بر امکانات و کارمزد، ساختار حقوقی، شفافیت مالی و امکان خروج دارایی را بررسی کند. صفحه رتبه بندی صرافی های ایرانی در 1405 این معیارها را فراتر از ادعاهای تبلیغاتی بررسی می کند.
بانک مرکزی دقیقا چه گفت؟
اکوایران در 24 دی 1403، به نقل از ایرنا، اظهارات سید جلال سیدی درباره صادر نکردن مجوز برای صرافی های رمزارزی را منتشر کرد. این نقل قول، وضعیت اعلام شده در همان مقطع را توضیح می دهد و برای تعیین وضعیت امروز کافی نیست.
این بخش از خبر دو موضوع جداگانه را در بر می گیرد:
- بانک مرکزی برای صرافی های سنتی یک مسیر مشخص صدور مجوز دارد.
- پلتفرم های خرید و فروش رمزارز در وضعیت فعلی از همان مجوز و نظارت برخوردار نیستند.
بنابراین، استفاده یک پلتفرم رمزارزی از واژه «صرافی» نباید کاربران را گمراه کند. صرافی سنتی مجاز و پلتفرم تبادل رمزارز از نظر نوع فعالیت، مجوز و سازوکار نظارت یکسان نیستند.
مجوز، ثبت شرکت و اینماد یک چیز نیستند
بخش زیادی از ابهام کاربران از کاربرد نادرست واژه «مجوز» شروع می شود. یک صرافی ممکن است شرکت ثبت شده، شناسه ملی، دفتر، اینماد یا عضویت در یک انجمن داشته باشد. هرکدام از این موارد بخشی از هویت کسب و کار را نشان می دهند، اما هیچ کدام به تنهایی جای مجوز صرافی ارز دیجیتال در بانک مرکزی و نظارت تخصصی بر نگهداری دارایی کاربران را نمی گیرند.
| مدرک یا ادعا | چه چیزی را نشان می دهد؟ | چه چیزی را ثابت نمی کند؟ |
|---|---|---|
| ثبت شرکت و شناسه ملی | وجود یک شخصیت حقوقی ثبت شده | سلامت مالی، کفایت ذخایر یا مجوز فعالیت رمزارزی |
| اینماد | احراز برخی اطلاعات کسب و کار اینترنتی | تضمین دارایی کاربر یا تایید مدل نگهداری رمزارز |
| درگاه پرداخت | دسترسی کسب و کار به خدمات پرداخت | نظارت کامل بر معاملات و کیف پول های رمزارزی |
| عضویت در انجمن یا تشکل | ارتباط صنفی با یک مجموعه حرفه ای | مجوز حاکمیتی یا تضمین جبران خسارت |
| سابقه فعالیت | دوام کسب و کار در یک بازه زمانی | نبود ریسک نقدینگی، حمله سایبری یا توقف برداشت |
| ادعای «دانش بنیان» | تایید احتمالی یک محصول یا فرایند فناورانه | تایید امنیت سپرده ها یا مجوز عملیات صرافی |
| مجوز بانک مرکزی | اجازه و نظارت در محدوده ای که مجوز مشخص می کند | حذف کامل ریسک عملیاتی یا سرمایه گذاری |
اگر پلتفرمی از عبارت «دارای مجوز» استفاده می کند، کاربر باید نام مرجع صادرکننده، عنوان دقیق مجوز، شماره، تاریخ اعتبار و دامنه فعالیت آن را ببیند. یک مجوز نرم افزاری یا گواهی ثبت شرکت نمی تواند مجوز نگهداری و مبادله دارایی کاربران را اثبات کند.
تصویب مقررات با دریافت مجوز چه تفاوتی دارد؟
هیات عالی بانک مرکزی در 5 مهر 1404 دستورالعمل «تاسیس، فعالیت، انحلال و نظارت بر کارگزاران رمزپول» را تصویب کرد. این سند مسیر اجازه نامه تاسیس و مجوز فعالیت را توضیح می دهد.
بنابراین، نقل قول دی 1403 را نباید تنها مبنای توضیح وضعیت امروز قرار داد. از طرف دیگر، تصویب دستورالعمل ثابت نمی کند که یک صرافی مشخص مجوز گرفته است. برای بررسی ادعای آن صرافی، باید دارنده مجوز، اعتبار مدرک و خدمات مشمول آن را تطبیق داد.
آیا نبود مجوز به معنای غیرقانونی بودن صرافی است؟
نبود مجوز، به تنهایی کلاهبرداری را ثابت نمی کند. اما اگر مقررات لازم الاجرا برای یک فعالیت مجوز بخواهد، فعالیت بدون آن می تواند تخلف باشد. بنابراین، درباره قانونی بودن یک پلتفرم باید مقررات مربوط، نوع خدمات و وضعیت مجوز همان مجموعه را بررسی کرد.
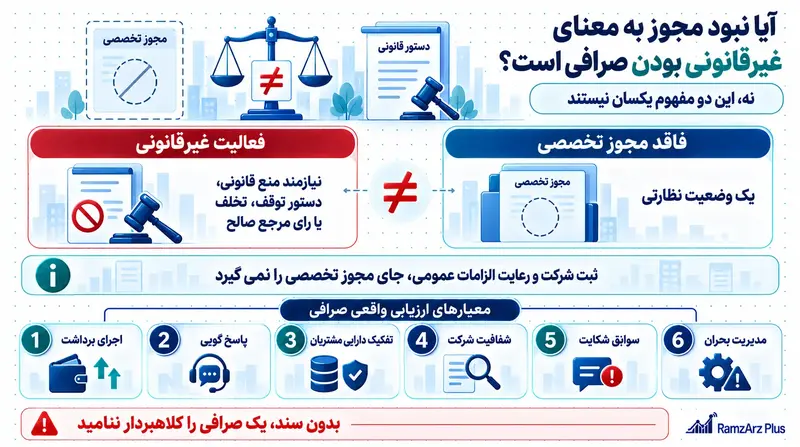
ثبت شرکت، پرداخت مالیات و رعایت الزامات عمومی، جای مجوز تخصصی را نمی گیرند. کاربر باید بداند شرکت بهره بردار چه خدماتی ارائه می دهد و برای همان خدمات چه مدرکی دارد. توضیح مبهم درباره «فعالیت قانونی» برای ارزیابی این موضوع کافی نیست.
نبود نظارت موثر چه ریسکی برای کاربر ایجاد می کند؟
مجوز فقط یک نشان روی فوتر سایت نیست. تنظیم گر باید حداقل سرمایه، گزارش دهی، کنترل داخلی، مبارزه با پولشویی، امنیت نگهداری و شیوه رسیدگی به شکایت را مشخص کند. اگر نظارت تخصصی و مستمر وجود نداشته باشد، کاربر با چند ریسک جدی روبرو می شود.
ذخایر صرافی برای کاربر قابل سنجش نیست
نمایش عدد در پنل، وجود همان مقدار دارایی در کیف پول صرافی را ثابت نمی کند. حتی اثبات ذخایر نیز بدون نمایش بدهی ها تصویر کاملی ارائه نمی دهد. صرافی باید روشن کند دارایی کاربران را کجا نگه می دارد، چه سهمی در کیف پول سرد قرار دارد و چه فرد یا نهادی اجازه انتقال دارد.
تفکیک دارایی مشتری از سرمایه شرکت روشن نیست
اگر صرافی دارایی مشتریان را با منابع عملیاتی خود مخلوط کند، بحران مالی شرکت می تواند برداشت کاربران را مختل کند. کاربر عادی معمولا به صورت های مالی حسابرسی شده یا اطلاعات دقیق بدهی های پلتفرم دسترسی ندارد.
توقف برداشت ممکن است به یک بحران طولانی تبدیل شود
اختلال فنی کوتاه با ناتوانی مالی تفاوت دارد. با این حال، کاربران در ساعات نخست نمی توانند این دو وضعیت را به سادگی تشخیص دهند. پرونده تاخیر برداشت OMPFinex و مسیر پیگیری دارایی نشان می دهد که سقف برداشت، ضعف پاسخ گویی و نبود زمان بندی شفاف چگونه اعتماد کاربران را کاهش می دهد.
مسیر جبران خسارت تضمین شده نیست
ثبت تیکت، شکایت قضایی و مراجعه به نهادهای عمومی می توانند مسیر پیگیری را باز کنند، اما این اقدامات لزوما بازپرداخت سریع دارایی را تضمین نمی کنند. برخلاف سپرده های بانکی، کاربر نباید وجود بیمه یا صندوق جبران خسارت را بدون سند رسمی فرض کند.
صرافی می تواند شرایط خدمت را تغییر دهد
یک پلتفرم ممکن است سقف برداشت، زمان تسویه، الزامات احراز هویت یا بازارهای فعال را تغییر دهد. کاربری که تمام دارایی خود را داخل حساب نگه می دارد، پس از تغییر مقررات قدرت مانور کمتری دارد.
آیا بانک مرکزی در صورت بروز مشکل پاسخ گو است؟
وقتی یک مقام بانک مرکزی می گوید صرافی های رمزارزی تحت نظارت این نهاد نیستند، کاربر نباید تصور کند بانک مرکزی کیفیت خدمات، ذخایر یا توان تسویه آنها را تایید کرده است. همچنین نباید لوگو، درگاه بانکی یا امکان واریز ریالی را نشانه تضمین رسمی بداند.
این موضوع به معنای بسته بودن تمام مسیرهای حقوقی نیست. کاربر می تواند بسته به نوع مشکل از پشتیبانی صرافی، پلیس فتا، سامانه های قضایی، مراجع حمایت از مصرف کننده یا نهادهای مرتبط پیگیری کند. با این حال، مرجع مناسب به ماهیت پرونده بستگی دارد و هیچ مسیر عمومی، نتیجه یا زمان بازگشت دارایی را تضمین نمی کند.
اگر برداشت از زمان اعلام شده عبور کرد، شماره درخواست، مبلغ، نوع برداشت و پاسخ پشتیبانی را ذخیره کنید. ابتدا علت محدودیت و زمان بررسی بعدی را مکتوب بخواهید. اگر صرافی برای برداشت رمزارزی TxID ارائه کرد، وضعیت آن را در مرورگر همان شبکه بررسی کنید. تا روشن شدن علت، صرفا برای آزمون دوباره پول بیشتری واریز نکنید.
اگر برداشت، واریز یا موجودی حساب با مشکل روبرو شده است، کاربر می تواند تجربه مستند خود را در صفحه گزارش مشکلات صرافی های ارز دیجیتال ثبت کند. تاریخ، شناسه تراکنش، پاسخ پشتیبانی و تصاویر پوشانده شده از اطلاعات حساس، ارزش گزارش را افزایش می دهند.
ثبت گزارش در رمزارزپلاس جای شکایت رسمی را نمی گیرد. در گزارش عمومی، کد ملی، شماره کارت، رمز، کد ورود و عبارت بازیابی را منتشر نکنید.
ادعای مجوز صرافی ایرانی را چگونه استعلام کنیم؟
در زمان انتشار این گزارش، کاربر نباید به صفحه «مجوزها» در سایت خود صرافی اکتفا کند. برای بررسی هر ادعا، این مراحل را انجام دهید:
- عنوان دقیق مجوز را یادداشت کنید.
- نام کامل مرجع صادرکننده را بررسی کنید.
- شماره مجوز، تاریخ صدور و تاریخ انقضا را بخوانید.
- نام دارنده مجوز را با نام شرکت بهره بردار تطبیق دهید.
- دامنه اینترنتی درج شده در مجوز را با آدرس صرافی مقایسه کنید.
- محدوده فعالیت مجوز را بخوانید؛ مجوز نرم افزار با مجوز خدمات مالی تفاوت دارد.
- اعتبار مدرک را در سامانه خود مرجع صادرکننده بررسی کنید.
- اگر صرافی ادعای مجوز بانک مرکزی دارد، لینک استعلام صادرکننده و عنوان دقیق مجوز فعالیت را بخواهید. حضور یک نام مشابه در فهرست صرافی های سنتی، مجوز خدمات رمزارزی آن پلتفرم را ثابت نمی کند.
- تصویر بدون لینک، لوگوی یک سازمان یا متن تبلیغاتی را مدرک قطعی ندانید.
- اگر استعلام عمومی وجود ندارد، از پشتیبانی لینک رسمی و قابل بررسی بخواهید.
- اگر استعلام نتیجه نداد، وضعیت را «تایید نشده» ثبت کنید. پیدا نکردن مدرک با اثبات نداشتن مجوز تفاوت دارد. ممکن است نام حقوقی شرکت با برند متفاوت باشد یا سامانه در دسترس نباشد. از پشتیبانی پاسخ مکتوب بخواهید و تاریخ بررسی را نگه دارید.
پاسخی مانند «در حال دریافت مجوز هستیم» با دریافت مجوز تفاوت دارد. همچنین عبارت هایی مانند «فعال در چارچوب قوانین کشور» یا «ثبت شده در ایران» وجود مجوز صرافی ارز دیجیتال در بانک مرکزی را ثابت نمی کنند.
| پاسخ پشتیبانی | اقدام کاربر |
|---|---|
| «شرکت ثبت شده داریم.» | نام شرکت و شناسه ملی را تطبیق دهید؛ مدرک مجوز تخصصی را جداگانه بخواهید. |
| «در حال دریافت مجوز هستیم.» | این پاسخ را تایید دریافت مجوز تلقی نکنید. |
| «تصویر مجوز در سایت است.» | لینک استعلام مرجع صادرکننده را درخواست کنید. |
| «مجوز متعلق به شرکت دیگری است.» | رابطه حقوقی شرکت با پلتفرم و دامنه خدمات مجوز را بررسی کنید. |
اعتبار یک صرافی را بدون تکیه بر مجوز چگونه بسنجیم؟
نبود مجوز تخصصی، بررسی صرافی را بی فایده نمی کند. در چنین بازاری باید چند نشانه مستقل را کنار یکدیگر قرار دهید.
هویت حقوقی قابل تطبیق
نام شرکت، شناسه ملی، نشانی و مدیران باید قابل بررسی باشند. اطلاعات صفحه قوانین و حریم خصوصی را با داده های ثبتی مقایسه کنید. تفاوت نام برند با نام شرکت طبیعی است، اما صرافی باید رابطه میان این دو را شفاف توضیح دهد.
سابقه واقعی برداشت
کیفیت برداشت از تعداد رمزارزها مهم تر است. گزارش های جدید کاربران، زمان تسویه، سقف برداشت و تغییرات ناگهانی را بررسی کنید. یک واریز سریع، توانایی صرافی برای پرداخت در شرایط فشار را ثابت نمی کند. هنگام خواندن تجربه کاربران، نوع برداشت، تاریخ درخواست، مبلغ، زمان وعده داده شده و پاسخ پشتیبانی را کنار هم بررسی کنید. گزارش برداشت ریالی را با برداشت رمزارزی یکسان ندانید. همچنین، چند نظر مثبت یا منفی بدون تاریخ و مدرک، برای قضاوت کافی نیست.
گزارش کاربر، پاسخ صرافی و نتیجه پیگیری را جداگانه ثبت کنید. تا وقتی نتیجه روشن نیست، از عبارت «گزارش تاخیر برداشت» استفاده کنید. تاخیر به تنهایی ناتوانی مالی یا کلاهبرداری را ثابت نمی کند.
شفافیت ذخایر و بدهی ها
عبارت «دارایی ها در کیف پول سرد نگهداری می شوند» کافی نیست. نسبت ذخیره سرد، آدرس های قابل مشاهده، گزارش حسابرس و شیوه تطبیق بدهی به کاربران ارزش بیشتری دارند. اثبات ذخایر بدون نمایش بدهی ها همچنان ناقص است.
پاسخ گویی در بحران
پشتیبانی را فقط در روزهای عادی نسنجید. اطلاعیه های گذشته صرافی هنگام حمله، اختلال یا تاخیر برداشت را بخوانید. پاسخ دقیق باید علت، دامنه مشکل، اقدام موقت و زمان بروزرسانی بعدی را مشخص کند.
امکان خروج با سرمایه کم
پیش از واریز مبلغ اصلی، سقف برداشت حساب و محدودیت پس از واریز ریالی را بخوانید. سپس با مبلغی بالاتر از حداقل برداشت، مسیر خروج مورد نیاز خود را آزمایش کنید. اگر به تسویه بانکی نیاز دارید، برداشت ریالی را بسنجید. اگر قصد انتقال رمزارز دارید، شبکه مقصد، کارمزد و شناسه تراکنش را بررسی کنید. برداشت موفق کوچک، توان پرداخت صرافی در بحران را تضمین نمی کند.
برای مقایسه این معیارها می توانید از ابزار مقایسه صرافی های ارز دیجیتال استفاده کنید. این ابزار نباید جای بررسی شخصی و آزمایش برداشت را بگیرد؛ بلکه باید گزینه های نامناسب را سریع تر حذف کند.
چک لیست کاهش ریسک پیش از واریز پول در صرافی
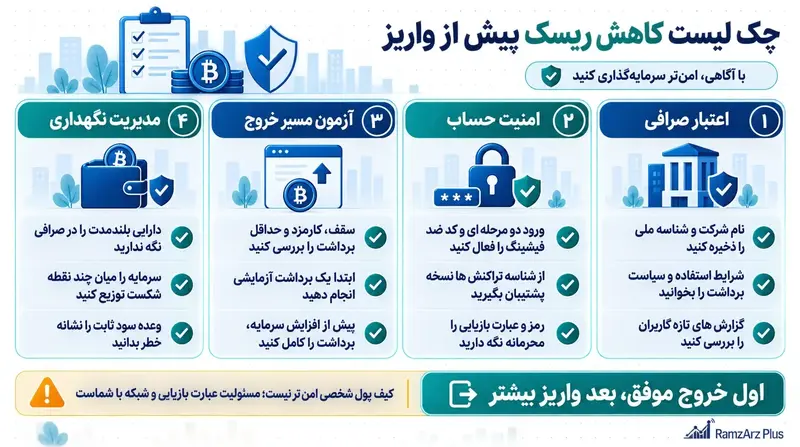
پیش از انتقال سرمایه به یک صرافی ایرانی، موارد زیر را کنترل کنید:
- نام شرکت و شناسه ملی را ذخیره کنید.
- شرایط استفاده و سیاست برداشت را بخوانید.
- سطح احراز هویت و سقف برداشت خود را مشخص کنید.
- یک برداشت آزمایشی با مبلغ کم انجام دهید.
- کارمزد و حداقل برداشت شبکه را بررسی کنید.
- ورود دو مرحله ای را فعال کنید و اگر صرافی کد ضد فیشینگ دارد، آن را تنظیم کنید.
- از موجودی و شناسه تراکنش های مهم نسخه پشتیبان بگیرید.
- دارایی بلندمدت را بدون ضرورت در حساب صرافی نگه ندارید.
- مبلغ موجود در صرافی را به نیاز معاملاتی محدود کنید؛ چند حساب صرافی جای نگهداری امن را نمی گیرند.
- گزارش های تازه کاربران را از چند منبع بخوانید.
- وعده سود ثابت یا بازده غیرعادی را نشانه خطر بدانید.
- پیش از افزایش سرمایه، برداشت قبلی را کامل کنید.
راهنمای کیف پول ها و امنیت نگهداری رمزارز تفاوت نگهداری شخصی و نگهداری در صرافی را توضیح می دهد. انتقال دارایی به کیف پول شخصی نیز مسئولیت حفظ عبارت بازیابی و انتخاب شبکه درست را به عهده خود کاربر می گذارد.
برای انتخاب صرافی ایرانی فقط دنبال نشان اعتماد نباشید
کاربر معمولا می پرسد «کدام صرافی مجوز دارد؟» اما پرسش کامل تر این است: کدام صرافی هویت شفاف تر، سابقه برداشت بهتر، ذخایر قابل سنجش تر و شرایط خروج روشن تری دارد؟
در بازار فعلی، هیچ نشان منفردی پاسخ همه این پرسش ها را نمی دهد. حتی اگر مسیر صدور مجوز صرافی ارز دیجیتال در بانک مرکزی در آینده کامل شود، مجوز به تنهایی امنیت مطلق ایجاد نمی کند. نظارت موثر، گزارش مالی، اجرای مقررات و رفتار صرافی در بحران اهمیت بیشتری دارند.
برای ساخت فهرست اولیه، گزارش بهترین صرافی های ارز دیجیتال ایرانی در 1405 را ببینید. سپس گزینه نهایی را براساس نیاز خود، مبلغ سرمایه، نوع معامله و امکان برداشت انتخاب کنید. هیچ رتبه بندی نباید جای کنترل مستقیم شرایط حساب را بگیرد.
کنترل دارایی به بررسی شما نیاز دارد
ثبت شرکت، اینماد و درگاه بانکی، مجوز تخصصی خدمات رمزارزی را ثابت نمی کنند. در مقابل، درباره وضعیت مجوز هر صرافی نیز باید به مدرک همان مجموعه تکیه کرد. پیش از افزایش موجودی، هویت شرکت، شرایط برداشت و امکان خروج دارایی را بررسی کنید.
در این فضای خاکستری، بهترین دفاع کاربر مدیریت میزان مواجهه است. ابتدا هویت حقوقی و سابقه برداشت را بررسی کنید. سپس با مبلغ کم مسیر خروج را بسنجید. دارایی بلندمدت را بدون نیاز معاملاتی داخل صرافی رها نکنید و تمام اسناد مهم را نگه دارید. اگر هنوز با نقش صرافی، نحوه نگهداری دارایی و ریسک واسطه معاملاتی آشنا نیستید، درس آشنایی با صرافی و سازوکار معاملات نقطه شروع مناسبی برای شناخت این ساختار است.
اهمیت جدا کردن ظاهر رسمی از توان عملی تسویه را می توان در پرونده های واقعی پلتفرم های مالی دید؛ پرونده تسویه میلی گلد نشان می دهد حتی پس از اعلام آزادسازی دارایی و پرداخت هزاران میلیارد تومان، وضعیت درخواست های باقی مانده باید جداگانه بررسی شود.
سوالات متداول
آیا صرافی های ارز دیجیتال ایرانی مجوز بانک مرکزی دارند؟
براساس اظهارات مدیر اداره مجوزهای بانک مرکزی، صرافی های ارز دیجیتال در وضعیت فعلی تحت نظارت این بانک نیستند و بانک مرکزی به آنها مجوز نداده است. هر صرافی که ادعای متفاوتی دارد باید عنوان، شماره و لینک استعلام رسمی مجوز را ارائه کند.
آیا اینماد همان مجوز صرافی ارز دیجیتال در بانک مرکزی است؟
خیر. اینماد برخی اطلاعات کسب و کار اینترنتی را بررسی می کند، اما سلامت مالی، میزان ذخایر یا نحوه نگهداری رمزارز کاربران را تضمین نمی کند.
آیا ثبت شرکت اعتبار صرافی را ثابت می کند؟
ثبت شرکت فقط وجود شخصیت حقوقی را نشان می دهد. این مدرک، مجوز تخصصی فعالیت رمزارزی، کفایت سرمایه یا توانایی بازپرداخت دارایی کاربران را ثابت نمی کند.
آیا صرافی فاقد مجوز حتما کلاهبردار است؟
خیر. نبود مجوز و ارتکاب کلاهبرداری دو ادعای متفاوت هستند. برای اثبات جرم باید سند، پرونده و نظر مرجع صالح وجود داشته باشد. با این حال، نبود نظارت تخصصی ریسک کاربر را افزایش می دهد.
چگونه مجوز یک صرافی ایرانی را استعلام کنیم؟
نام مرجع صادرکننده، شماره، تاریخ اعتبار، نام شرکت و دامنه مشمول مجوز را دریافت کنید. سپس اطلاعات را فقط در سامانه رسمی همان مرجع تطبیق دهید. تصویر یک گواهی در سایت صرافی برای استعلام کافی نیست.
آیا بانک مرکزی مسئول جبران خسارت کاربران صرافی ها است؟
اظهارات اخیر نشان می دهد کاربران نباید نظارت یا تضمین بانک مرکزی را درباره صرافی های فعال فرض کنند. امکان پیگیری حقوقی وجود دارد، اما مرجع و نتیجه پرونده به نوع مشکل و اسناد کاربر بستگی دارد.
آیا باید دارایی را فورا از صرافی ایرانی خارج کنیم؟
این خبر به تنهایی نیاز به خروج هیجانی ایجاد نمی کند. ابتدا وضعیت برداشت، سفارش های باز، کارمزد شبکه و امنیت کیف پول مقصد را بررسی کنید. سپس دارایی غیرضروری را با برنامه و ترجیحا در چند مرحله انتقال دهید.
امن ترین روش نگهداری رمزارز چیست؟
یک روش واحد برای همه مناسب نیست. صرافی برای معامله سریع کاربرد دارد، اما نگهداری بلندمدت در کیف پول شخصی وابستگی به صرافی را کاهش می دهد. کیف پول شخصی نیز به حفاظت دقیق از عبارت بازیابی نیاز دارد.


هنوز نظری ثبت نشده
افزودن نظر جدید